Döviz Dönüşüm Desteğinde Yeni Dönem!
Eriş Bağımsız Denetim ve YMM A.Ş. · Mevzuat Rehberi
Döviz Dönüşüm Desteğinde Yeni Dönem
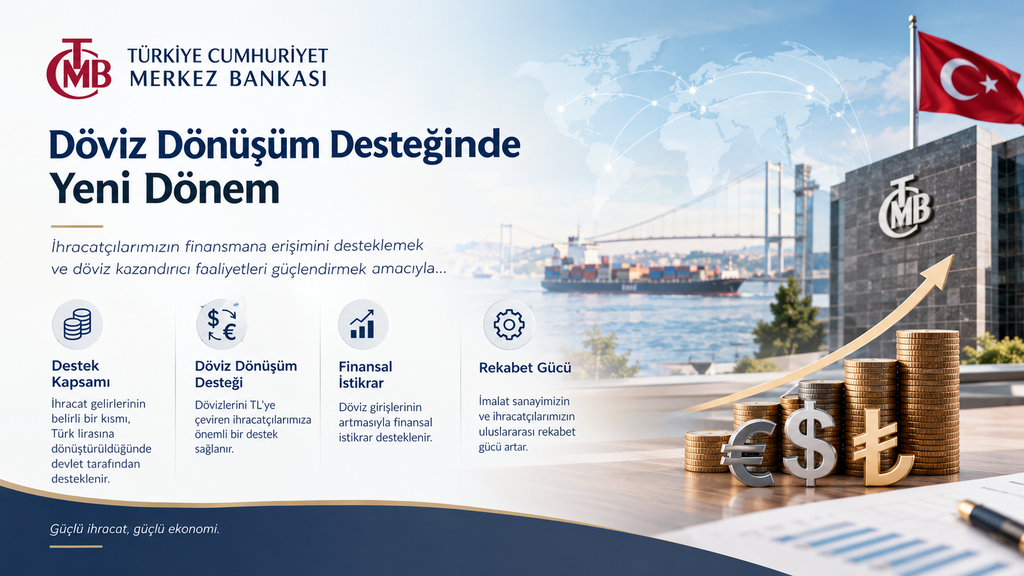
Merkez Bankası, firmaların yurt dışı kaynaklı dövizlerinin Türk lirasına dönüşümüne verdiği desteğin kurallarını 1 Ekim 2026’dan itibaren yeniden kurdu. Bir ay döviz almama taahhüdünün yerini döviz pozisyonu oranı şartı, firma bazında bir üst sınır bulunmamasının yerini ise firmanın ürettiği katma değerle sınırlı bir satış limiti aldı. Bu sayfa yeni Uygulama Talimatını madde metinlerine bağlı kalarak anlatır ve döviz pozisyonu oranınızı hesaplamanızı sağlar.
01 · NE DEĞİŞTİ
Taahhütten katma değere
26/1/2023 tarihli Uygulama Talimatı yürürlükten kaldırıldı ve yerine 1/10/2026 tarihinde yürürlüğe giren yeni Talimat geçti. Değişikliğin özü, desteğin kime ve ne kadar verileceğinin yeniden tanımlanmasıdır.
Önceki dönem
Taahhüde dayalı yapı
- Destek için firmanın belirli bir süre döviz almama taahhüdü vermesi gerekiyordu.
- Firma bazında katma değere bağlı bir satış limiti yoktu.
- Bu taahhütler tamamen geçmişte kalmadı: Geçici Madde 1 uyarınca, yeni Talimatın yürürlüğünden önce verilmiş döviz almama taahhütlerinin yerine getirilmemesi hâlinde mülga Talimat hükümleri uygulanmaya devam eder.
1 Ekim 2026’dan itibaren
Pozisyon ve katma değer esaslı yapı
- Taahhüt yerine döviz pozisyonu oranı şartı: oran yüzde 10’u aşan firma yararlanamaz.
- Firmanın bir yılda satabileceği toplam döviz, firma satış limiti ile sınırlı. Limit, firma kârlılığı ve işgücü maliyetinden oluşan katma değer tutarıdır.
- Aracılı ihracatta destek, koşulları varsa doğrudan tedarikçi/imalatçı firmaya aktarılabilir.
MADDE 11- (1) 26/1/2023 tarihli “Firmaların Yurt Dışı Kaynaklı Dövizlerinin Türk Lirasına Dönüşümünün Desteklenmesi Hakkında Tebliğe İlişkin Uygulama Talimatı” yürürlükten kaldırılmıştır.
MADDE 12- (1) Bu Uygulama Talimatı 1 Ekim 2026 tarihinde yürürlüğe girer.
Mevzuat zinciri: üç katman
Yeni yapı tek bir metinden çıkmıyor. Çerçeveyi Tebliğ kuruyor ve Merkez Bankasına yetki veriyor; ayrıntıyı Uygulama Talimatı dolduruyor. Talimatın kendi dayanak maddesi bunu açıkça söyler:
MADDE 2- (1) Bu Uygulama Talimatı, 2023/5 sayılı Firmaların Yurt Dışı Kaynaklı Dövizlerinin Türk Lirasına Dönüşümünün Desteklenmesi Hakkında Tebliğe dayanılarak hazırlanmıştır.
| Katman | Metin | Ne yapar |
|---|---|---|
| 1 | 2023/5 sayılı Tebliğ | Desteğin çerçevesini ve oranını belirler. |
| 2 | 2026/11 sayılı Tebliğ RG 1/8/2026, sayı 33327 |
2023/5’i değiştirir: firma kontrolü tanımını ekler, döviz almama taahhüdünün yerine döviz pozisyonu oranının tevsikini getirir, Merkez Bankasına satılabilecek döviz ve alınabilecek destek tutarlarına üst limit koyma yetkisi verir. Yürürlük ikiye ayrılmıştır: 6 ncı maddesi yayımı tarihinde, diğer hükümleri 1/10/2026 tarihinde yürürlüğe girer. |
| 3 | Uygulama Talimatı 1 Ekim 2026 |
Yetkinin nasıl kullanıldığını gösterir: yüzde 10 eşiği, firma satış limiti, 100 milyon TL tavanı, formlar ve süreler burada. |
Bu ayrım pratikte işe yarar: bir kuralın nereden geldiğini bilmek, hangi metnin değişmesiyle o kuralın değişeceğini de gösterir. Destek oranı Talimatın değil Tebliğin konusudur; oran değişikliği için Talimatın güncellenmesi gerekmez. Dönüşüm kuru da iyi bir örnektir: Tebliğ bunu Dövizin Merkez Bankasına satıldığı gün Merkez Bankasınca belirlenecek usul ve esaslara göre ilan edilen döviz alış kurunu
diye tanımlayıp saati Merkez Bankasına bırakır, saat 11.00’i söyleyen ise Talimattır.
Merkez Bankası’nın 28 Eylül 2026 tarihli blog yazısında düzenlemenin amacı şöyle açıklanıyor: Firmanın bir yıl içerisinde döviz dönüşüm desteği kapsamında satabileceği ihracat bedeli döviz tutarını ürettiği katma değeri ile sınırlandırıyoruz.
Yazıya göre destekten yararlanan firmaların toplam ihracatçı firmalar içindeki payı 2026’da yüzde 34’e ulaşmış durumda.
02 · İŞLEYİŞ
Destek kimden kime akıyor?
Destek Merkez Bankasınca sağlanır, ancak firma ile Merkez Bankası arasındaki bütün trafik aracı banka üzerinden yürür. Firma dövizini aracı bankaya satar, aracı banka Merkez Bankasına aktarır, destek aynı yoldan geri döner.
Destek tutarı, Merkez Bankasına satışın gerçekleştiği güne ait dönüşüm kuru üzerinden Türk lirasına çevrilen tutara cari oran uygulanarak hesaplanır. Dönüşüm kuru, dövizin Türk lirasına çevrildiği gün Merkez Bankasınca saat 11.00’de ilan edilen döviz alış kurudur.
Hangi dövizler kapsamda?
ö) Yurt dışı kaynaklı döviz: 11/8/1989 tarihli ve 20249 sayılı Resmî Gazete’de yayımlanan Türk Parası Kıymetini Koruma Hakkında 32 sayılı Kararın 2 nci maddesinin (j) bendinde tanımlanan tüm kıymetli madenlerin ihracından kaynaklananlar hariç olmak üzere firmaların;
1) Döviz cinsi ihracat gelirlerini,
2) Yabancılara yurt içinde sunulan hizmetler karşılığında kazanılan döviz tutarları da dahil olmak üzere yurt dışında yerleşiklerden elde ettikleri döviz kazandırıcı hizmet gelirlerinden yurda getirdikleri dövizlerini,
3) Serbest bölgede faaliyet gösteren firmaların yalnızca yurt dışına yaptıkları satışlardan elde ettikleri döviz gelirlerini
ifade eder.
İşleme esas döviz cinsleri sınırlıdır: aracı bankalarca Merkez Bankasına satışı yapılacak döviz cinsleri ABD doları, Euro ve İngiliz sterlinidir. Merkez Bankasınca alım satıma konu olan diğer döviz cinsleri üzerinden yapılan işlemlere ilişkin tutarlar ise aracı banka tarafından bu üç para biriminden birine dönüştürülerek satılır.
Kıymetli maden ihracatı. 32 sayılı Kararın 2/(j) bendindeki tüm kıymetli madenlerin ihracından kaynaklanan dövizler tanım gereği kapsam dışıdır.
Efektif olarak getirilen bazı bedeller. Döviz kazandırıcı hizmet ihracatı ile peşin ihracat kapsamındaki mal ihracatı bedelleri yurt dışından efektif olarak getirilmişse destek talebi kabul edilmez. Peşin ihracat kapsamında olmayan mal ihracatı bedellerinin efektif getirilmesinde ise Nakit Beyan Formu düzenlenmiş olması zorunludur.
Reeskont kredisi kullananlar. İhracat ve Döviz Kazandırıcı Hizmetler Reeskont Kredisi ile Reeskont Finansmanı Uygulama Talimatlarının Ek-4 üncü maddelerine göre kredi kullanan firmalara, kredi vadesi boyunca döviz dönüşüm desteği sağlanmaz.
03 · İKİ ŞART
Aşılmaması gereken iki ayrı eşik
Yeni yapıda destek iki bağımsız kapıdan geçiyor. Biri firmanın bilanço durumuna, diğeri ürettiği katma değere bakıyor. İkisinden biri kapalıysa destek yok.
İki şartın denetimi iki ayrı elde: döviz pozisyonu oranı ile formun geçerliliğini aracı banka her başvuruda kontrol eder (Madde 5/4); firma satış limitinin kullanımına ilişkin kontroller ise Merkez Bankasınca yapılır (Madde 6/8).
Birinci şart: döviz pozisyonu oranı
(4) Döviz pozisyonu oranı yüzde 10’u aşan firmalar döviz dönüşüm desteğinden yararlanamaz. Döviz pozisyonu bildirim formu, belge tarihinden itibaren 15 gün süreyle geçerli olup bu süre içinde aynı form kapsamında birden fazla işlem yapılabilir. Aracı bankalar, her bir döviz dönüşüm desteği başvurusu sırasında bu koşulların sağlandığını kontrol eder.
(5) Firmanın limit kullanım dönemi içinde yararlanabileceği azami döviz dönüşüm desteği tutarı 100.000.000 (yüz milyon) Türk lirasıdır.
Oranın kendisi Ek-C’deki Döviz Pozisyonu Bildirim Formunda hesaplanır. Mantığı basittir: firmanın elindeki hazır döviz varlıkları, firmanın büyüklüğüne oranlanır. Büyüklük olarak net satış hasılatı ile aktif toplamından hangisi büyükse o alınır.
İkinci şart: firma satış limiti
h) Firma satış limiti: Firma kârlılığı ve işgücü maliyetinden oluşan katma değer tutarını,
MADDE 6 – (1) Firmaların bu Uygulama Talimatı kapsamında limit kullanım dönemi içerisinde Merkez Bankasına satabilecekleri toplam döviz tutarının Türk lirası karşılığı, söz konusu döneme ait firma satış limitini aşamaz. Bir limit kullanım döneminde kullanılmayan firma satış limiti, izleyen limit kullanım dönemine devredilmez.
(3) Firma kârlılığının belirlenmesinde, firmalarca Gelir İdaresi Başkanlığına beyan edilen faaliyet kârı tutarı esas alınır. İşgücü maliyeti, Sosyal Güvenlik Kurumu Başkanlığına ibraz edilen ve firmaların sigorta primi hesaplamalarına esas teşkil eden maaş/ücret ödemeleri ile çalışanlar adına ödenen sosyal güvenlik primi tutarları toplamından oluşur.
Limit Merkez Bankasınca hesaplanır ve yılda iki kez, kural olarak Ocak ve Temmuz aylarında güncellenir. Firma ilgili dönemde zarar etmişse katma değer tutarı hesaplamasında sadece işgücü maliyeti esas alınır. Kullanılmayan limit izleyen döneme devretmez.
Bu limitin dayanağı Talimat değil, Tebliğdir; Talimat yalnızca yöntemi gösterir:
(6) Merkez Bankası, firmaların döviz dönüşüm desteği kapsamında satabileceği döviz tutarlarına veya alabileceği destek tutarlarına üst limitler getirebilir. Firmaların destek kapsamında satabileceği döviz tutarlarına ilişkin üst limitler, firma kârlılığı ve işgücü maliyetinden oluşan katma değer tutarları dikkate alınarak Merkez Bankasınca belirlenen yöntemle hesaplanır. Üst limitleri aşan firmaların döviz dönüşüm desteği talepleri karşılanmaz.
Aracı ihracatçının yurda getirdiği peşin ihracat bedeli olmayan dövizlerin tedarikçi/imalatçı firma adına satışında destek doğrudan o firmaya aktarılabiliyor; Talimatın 5 inci maddesinin altıncı fıkrası bunu Ek-E beyannamesi, aracılı ihracat sözleşmesi ve ilgili gümrük beyannameleri ile ihraç kayıtlı mal faturalarının aracı bankaya ibrazı şartına bağlıyor. Peşin ihracat bedelleri bu imkânın dışındadır. Tebliğ bu durumda döviz pozisyonu oranının kim tarafından tevsik edileceğini de belirliyor: Bu durumda, bu maddenin beşinci fıkrası uyarınca yapılması gereken tevsik tedarikçi firma tarafından aracı bankaya yapılır ve Merkez Bankasınca aracı bankaya aktarılan döviz dönüşüm desteği tutarı aracı bankaca doğrudan tedarikçi firma hesabına aktarılır.
Yani döviz pozisyonu bildirim formunu hazırlayacak olan aracı ihracatçı değil, tedarikçi firmadır; Tebliğ aynı fıkrada döviz satışının tedarikçi firmaca yapıldığının kabul edileceğini de söyler.
Geçici Madde 4 uyarınca, 1/10/2026 ile 31/12/2026 tarih aralığını kapsayan limit kullanım döneminde hem firma satış limiti hem de azami destek tutarı yalnızca bu döneme mahsus olmak üzere 0,25 katsayısı ile çarpılarak uygulanır. Bu dönem özelinde, birinci fıkra uyarınca firmaların 1/10/2026 öncesinde sattıkları döviz tutarları kalan firma satış limiti hesaplamasında, ikinci fıkra uyarınca da o tarihten önce yararlandıkları destek tutarları azami tutar kapsamında dikkate alınmaz.
Sayıya dökülmüş hali: bu ilk dönem için azami destek tavanı 100.000.000 x 0,25 = 25.000.000 TL, firma satış limiti ise Merkez Bankasınca hesaplanan tutarın dörtte biridir. Tam tavan olan 100.000.000 TL ilk kez 1/1/2027’de başlayan takvim yılı için geçerli olacaktır.
04 · HESAPLAYICI
Döviz pozisyonu oranınızı hesaplayın
Ek-C’deki Döviz Pozisyonu Bildirim Formunun formülü birebir uygulanır. Tutarları Türk lirası karşılıkları ile girin; kuruş için virgül kullanın (1.234.567,89). Girdiğiniz hiçbir veri hiçbir yere gönderilmez; hesaplama tarayıcınızda yapılır.
I — Aktif · Düzenleme tarihindeki döviz ve altın varlıkları
Büyüklük ölçüleri · En güncel yıllık beyannameden
Sonuç
Tutarları girin
A = 1.1 + 1.2 + 1.3 − 1.4 + 1.5 + 1.6 + 1.8 olarak hesaplanır; oran, A tutarının net satış hasılatı ile aktif toplamından büyük olanına bölünmesiyle bulunur.
Formun açıklamalarında şu uyarı yer alır: Verilen çekler ve ödeme emirleri pozitif değer olarak raporlanır. Ancak hazır döviz varlıkları toplamı ile döviz pozisyonu oranı hesaplamasında bu değerin çıkarılması gerektiğine dikkat edilmelidir.
Uygulamada en sık yapılan hata budur; kalem pozitif yazılır ama toplamdan düşülmezse oran olduğundan yüksek çıkar ve firma gereksiz yere eşiğin üstünde görünür.
Form açıklamalarına göre döviz varlıklarının TL karşılığı içinde bulunulan yılın ilk iş günü Merkez Bankasınca ilan edilen döviz alış kurları, altın varlıkları ise aynı gün Borsa İstanbul tarafından ilan edilen altın fiyatları üzerinden hesaplanır. Döviz veya altına endeksli varlık ve yükümlülükler de döviz veya altın varlık ve yükümlülüğü sayılır. Formun doldurulmasında Sistemik Risk Veri Takip Sistemi Açıklama Formu dokümanındaki açıklamalar dikkate alınır.
Bu araç yalnızca birinci şartı ölçer. Oran yüzde 10’u aşmasa bile destek, firma satış limiti ve azami tutar sınırlarına tabidir; firma satış limiti Merkez Bankasınca hesaplanır ve buradan öğrenilemez.
05 · SÜRELER VE TUTARLAR
Akılda tutulması gereken ölçüler
| Konu | Ölçü | Dayanak |
|---|---|---|
| Döviz pozisyonu oranı üst sınırı | Yüzde 10 | Madde 5/4 |
| Döviz pozisyonu bildirim formunun geçerliliği | Belge tarihinden itibaren 15 gün; bu süre içinde aynı form kapsamında birden fazla işlem yapılabilir | Madde 5/4 |
| Limit kullanım dönemi başına azami destek | 100.000.000 TL; limit kullanım dönemi takvim yılıdır | Madde 5/5, Madde 3/j |
| 2026 son çeyreği katsayısı | Firma satış limiti ve azami destek tutarı 0,25 ile çarpılır; azami tutar bu dönem için 25.000.000 TL olur | Geçici Madde 4 |
| Peşin ihracat bedelinde gümrük beyanname bilgisi | Döviz satışını takip eden 6 ay içinde, en az satılan döviz tutarında ve ödeme şekli “Peşin Ödeme” yazılı gümrük beyanname bilgisi ile döviz pozisyonu bildirim formu birlikte aracı bankaya bildirilir | Madde 5/1-b |
| Döviz kazandırıcı hizmet gelirleri | Kesin fatura tarihinden itibaren 180 gün içinde Merkez Bankasına satılmalı | Madde 5/9-b |
| Serbest bölge satışları | Serbest bölgeden çıkış yapıldığına ilişkin onay tarihinden itibaren 180 gün | Madde 5/9-c |
| Firma satış limitinin güncellenmesi | Yılda iki kez; kural olarak Ocak ve Temmuz aylarında | Madde 6/4 |
| Aracı banka komisyonu | Ödenen destek tutarının azami yüzde 1’i | Madde 7/14 |
| İşleme esas döviz cinsleri | ABD doları, Euro, İngiliz sterlini | Madde 4/1 |
Talimat, destek oranını cari oran olarak tanımlar ve 2023/5 sayılı Tebliğe gönderme yapar: Cari oran: 2023/5 sayılı Firmaların Yurt Dışı Kaynaklı Dövizlerinin Türk Lirasına Dönüşümünün Desteklenmesi Hakkında Tebliğde belirlenen döviz dönüşüm desteği oranını
. Oran bu nedenle Talimatta yer almaz; aranacağı yer Tebliğdir.
Buradaki incelik şudur: Tebliğin esas oranı yüzde 2‘dir. 2026/11 sayılı Tebliğle değiştirilen 4 üncü maddenin birinci fıkrası şöyle der: Firmaların yurt dışı kaynaklı dövizlerinin aracı banka aracılığıyla Merkez Bankasına satışı sırasında, talepte bulunulması ve Merkez Bankasınca belirlenen döviz pozisyonu oranının aşılmaması kaydıyla, firmalara dönüşüm kuru üzerinden Türk lirasına çevrilen tutarın yüzde 2’si kadar döviz dönüşüm desteği ödenir.
Esas oranın yanında, Tebliğin geçici 1 inci maddesine dayanan süreli bir oran işlemektedir. 1/8/2026 tarihli ve 33327 sayılı Resmî Gazete’de yayımlanan 2026/11 sayılı Tebliğ‘in 6 ncı maddesi bu geçici hükmün süresini uzatmıştır: Aynı Tebliğin geçici 1 inci maddesinin birinci fıkrasında yer alan “31/7/2026” ibaresi “31/1/2027” şeklinde değiştirilmiştir.
Bu madde, Tebliğin diğer hükümlerinden farklı olarak yayımı tarihinde yürürlüğe girmiştir.
Geçici 1 inci maddenin kendi metni bu sayfada alıntılanmamıştır. Merkez Bankasının mülga Uygulama Talimatında süreli oran, 1/5/2026 ile 31/7/2026 arası için yüzde 3 olarak yer alıyordu; 2026/11 ile uzatılan sürenin bu orana ilişkin olduğu anlaşılmaktadır. Bu, sayfanın Tebliğ metnine dayanan bir çıkarımıdır, alıntı değildir.
Takvime yazılması gereken tarih 31/1/2027‘dir: yeni bir uzatma yapılmazsa süreli oran sona erer ve Tebliğin esas oranı olan yüzde 2 uygulanır. Her işlemden önce yürürlükteki oranı Tebliğ metni ile Merkez Bankası duyuruları üzerinden teyit edin.
06 · MESLEK MENSUBUNA DÜŞEN
Formu kim hazırlar, kim onaylar?
Yeni yapının en çok gözden kaçan yanı budur: döviz pozisyonu bildirim formu bir banka formu değildir; hazırlanması ve onaylanması meslek mensubuna bırakılmıştır.
MADDE 7- (1) Aracı banka, SMMM veya YMM tarafından hazırlanmış ve SMMM veya YMM ile firma tarafından onaylanmış döviz pozisyonu bildirim formunu alır ve nezdinde saklar. Döviz pozisyonu bildirim formunun ekinde, formu onaylayan SMMM veya YMM’nin bağlı bulunduğu meslek odasının çalışanlar listesine kayıtlı olduğunu gösteren “Faaliyet Belgesi” nin bulunması zorunludur. Faaliyet Belgesi aslının aracı bankaya ibrazından itibaren üç ay içinde aynı SMMM veya YMM tarafından düzenlenerek onaylanan diğer döviz pozisyonu bildirim formları bakımından söz konusu faaliyet belgesinin ibrazı yeterlidir. Aracı banka, firmanın kendi nezdindeki döviz varlıklarının forma doğru yansıtıldığını, formda bildirilen döviz pozisyonu oranının formdaki formüle uygun olarak hesaplandığını, belge üzerinde yer alan karekod veya ilgili meslek kuruluşlarınca sağlanan diğer doğrulama imkanları üzerinden ibraz edilen faaliyet belgesinin geçerliliğini ve doğruluğunu kontrol eder.
- Form SMMM veya YMM tarafından hazırlanır ve imzalanır, ardından firma yetkilileri bilgilerin doğruluğunu teyit ederek imzalar. Aracı bankaya ıslak imzalı veya elektronik imzalı ibraz edilir; birden fazla bankaya verilecekse ihtiyaç kadar nüsha hazırlanır.
- Faaliyet Belgesi zorunludur. İlk ibrazdan sonraki üç ay boyunca aynı meslek mensubunun düzenlediği diğer formlar için yeniden ibraz gerekmez.
- Beyan meslek mensubunundur. Formdaki taahhüt metni, fiziki döviz ve altın kıymetlerinin form düzenleme tarihinde sayıldığını, kaydi varlık ve yükümlülüklerin ise hesap ekstresi, senet ve sözleşme gibi belgeler üzerinden tespit edildiğini beyan eder.
- Banka formu denetler. Aracı banka, firmanın kendi nezdindeki döviz varlıklarının forma doğru yansıtıldığını, oranın formdaki formüle uygun hesaplandığını ve Faaliyet Belgesinin geçerliliğini karekod veya meslek kuruluşunun doğrulama imkânları üzerinden kontrol eder.
Faaliyet kârı verisi kullanılamayan firmada e-YMM tam tasdik raporunun rolü
Firma satış limiti kural olarak Merkez Bankasınca, Gelir İdaresine beyan edilen faaliyet kârı ile Sosyal Güvenlik Kurumuna bildirilen 12 aylık işgücü maliyeti üzerinden hesaplanır. Burada düzenlenen hâl zarar hâli değildir; zararda katma değer zaten sadece işgücü maliyetinden oluşur. Kastedilen, faaliyet kârı verisinin bulunmaması veya limit hesabına esas alınmasını engelleyecek nitelikte olağandışı özellikler göstermesidir; böyle bir durumda limit yalnızca işgücü maliyeti üzerinden hesaplanır, yani firmanın limiti daralır. Talimat bu noktada meslek mensubuna somut bir rol veriyor:
(5) Merkez Bankası, faaliyet kârı verisi bulunmaması veya faaliyet kârı verisinin firma satış limiti hesaplamasında esas alınmasını engelleyecek nitelikte olağandışı özellikler göstermesi halinde, firma satış limiti hesaplamasını yalnızca işgücü maliyeti üzerinden yapar. Döviz dönüşüm desteği talep eden firmalardan bu kapsamda olanlar, içinde bulunulan limit kullanım dönemindeki firma satış limiti hesaplamasında kullanılan yıla ait mali verileri içeren e-YMM tam tasdik raporuyla faaliyet kârlarını aracı bankalara tevsik etmeleri halinde, e-YMM tam tasdik raporunda tespit edilen faaliyet kârı tutarı Merkez Bankasınca firma satış limit hesaplamasına dahil edilir.
Faaliyet kârı verisi Merkez Bankasınca dikkate alınmayan bir firma, e-YMM tam tasdik raporu ile faaliyet kârını aracı bankaya tevsik ederse bu tutar limit hesabına dahil ediliyor. Tam tasdik sözleşmesi bulunan firmalar için bu, limitin daralmasını önleyen doğrudan bir imkândır.
07 · YAPTIRIM
Gerçeğe aykırı beyanın bedeli
Talimat, usulsüz kullanımı yalnızca desteğin geri alınmasıyla sınırlı tutmuyor; kur farkı, faiz, vergi ve süreli yasak birlikte işliyor.
MADDE 8- (1) Firmaların döviz dönüşüm desteğinden usulsüz, amaca aykırı veya gerçeğe aykırı bilgi ve belge sunularak faydalandığının tespiti halinde; ödenen döviz dönüşüm desteği tutarları, tespit tarihinde Merkez Bankası tarafından saat 11.00’de ilan edilen döviz alış kuru ile döviz dönüşüm desteği ödemesinde kullanılan dönüşüm kurundan yüksek olanla çarpılır. Çarpım sonucu elde edilen tutara, döviz satış tarihinden tespitin yapıldığı tarihe kadar geçen süre için tespit tarihinde geçerli olan Merkez Bankasının ilan ettiği en yüksek gecelik borç verme faiz oranı üzerinden hesaplanacak faiz ile doğacak Banka ve Sigorta Muameleleri Vergisi tutarları eklenerek elde edilecek toplam tutar, aracı bankalarca firmalardan tahsil edilip Merkez Bankasına aktarılır. Faizlerin hesaplanmasında bir yıl 365 gün olarak esas alınır.
- Süreli yasak. Tespit yapılan firmaların destek talepleri ile Merkez Bankası kaynaklı kredi başvuru ve kullanım talepleri tespit tarihinden itibaren kabul edilmez; hesaplanan tutar ödendikten sonra da ilk tespitte 1 yıl, sonraki tespitlerde 3 yıl boyunca kabul edilmemeye devam eder. Başka bir deyişle süre, ödemeyle birlikte başlar. Tespit hâlinde ayrıca ilgili kişiler hakkında suç duyurusunda bulunulmasına Merkez Bankasınca karar verilir. Birbiriyle bağlantılı görülen tespitler ise, bu sürelerin uygulanması bakımından tek tespit sayılır (Madde 8, üçüncü fıkra).
- Yasak gruba yayılır. Tutar ödenene kadar firmanın kontrol ettiği firmaların, firmayı kontrol eden firmaların ve firmayı kontrol eden gerçek veya tüzel kişilerin kontrol ettiği firmaların talepleri de kabul edilmez. Talimat firma kontrolünü dört seçenekli tanımlar: asgari yüzde 50 hisse, asgari yüzde 50 oy hakkı, yönetim kurulu üyelerinin asgari yüzde 50’sini seçme hakkı veya yönetim kurulu üyelerinin asgari yüzde 50’sine sahip olma hâli.
- Küçük tutarlar için istisna. Tespitler kapsamında yararlanılan toplam destek tutarı 100.000 Türk lirasını aşmadığı durumlarda, hesaplanan tutarın aracı bankaya ödenmesi şartıyla süre kısıtları uygulanmaz. Bu istisna mutlak değildir: Merkez Bankası, tespitin niteliğini, kapsamını, tekrar durumunu ve inceleme, soruşturma veya dava kapsamında ortaya çıkan hususları birlikte değerlendirerek talepleri bu süre ve tutardan bağımsız olarak kabul edilmemesine karar verir (Madde 8, yedinci fıkra).
- Şüpheli işlem bildirimi. Talimatın 8 inci maddesinin beşinci fıkrası uyarınca aracı bankalar, şüpheli olarak değerlendirdikleri döviz dönüşüm desteği işlemlerini Merkez Bankasına bildirmekle yükümlüdür. Bundan ayrı olarak 7 nci maddenin yedinci fıkrası, bu Talimat kapsamında gerçekleştirilecek her türlü işlemin suç gelirlerinin aklanması ve terörün finansmanının önlenmesine ilişkin ulusal ve uluslararası standartlara uygunluğunun aracı bankalarca kontrol edilmesini ve ihlal tespitinde durumun derhal Merkez Bankasına bildirilmesini öngörür.
- İhracat iptal olursa. Bu hüküm yaptırım maddesinde değil, Talimatın 10 uncu maddesinin beşinci fıkrasında yer alır ve kusur aranmaksızın işler: ihracatın firmanın kastı veya kusuru olmaksızın iptal olması hâlinde dahi, iptal olan ihracat bedeli üzerinden hesaplanan destek tutarı Merkez Bankasına iade edilir.
08 · KAYNAKLAR
Kullanılan metinler
Sayfadaki mevzuat alıntıları iki birincil metinden birebir aktarılmıştır: Uygulama Talimatı ve 2026/11 sayılı Tebliğ. Blok hâlindeki alıntı kutularının üstünde hangi metnin hangi maddesinden alındığı yazılıdır; satır içi alıntılarda kaynak cümlenin kendisinde belirtilmiştir. Mevzuat dışındaki tek alıntı, 01 numaralı bölümdeki politika gerekçesidir; o da Merkez Bankasının blog yazısından olup kaynağı belirtilmiştir.
Firmaların Yurt Dışı Kaynaklı Dövizlerinin Türk Lirasına Dönüşümünün Desteklenmesi Hakkında Tebliğe İlişkin Uygulama Talimatı
Türkiye Cumhuriyet Merkez Bankası, Hazine ve Kurumsal Operasyonlar Genel Müdürlüğü, 1 Ekim 2026. Ekleri: Ek-A bildirim formu, Ek-B talep formu ve Ek-B1 kontrol ilişkisi listesi, Ek-C döviz pozisyonu bildirim formu, Ek-D ETGB beyannamesi, Ek-E aracılı ihracat beyannamesi. Talimatın tam metni (pdf)
Mülga Uygulama Talimatı (26/1/2023 tarihli metin, 1 Ağustos 2026 güncellemesi)
Yeni Talimatın 11 inci maddesiyle yürürlükten kaldırılan önceki metin. Tamamen tarihe karışmış değildir: Geçici Madde 1 uyarınca, daha önce verilmiş döviz almama taahhütlerinin yerine getirilmemesi hâlinde bu metnin hükümleri uygulanır. Yürürlükteki kurallar için kullanılmamalıdır. Mülga metin (pdf)
Firmaların Yurt Dışı Kaynaklı Dövizlerinin Türk Lirasına Dönüşümünün Desteklenmesi Hakkında Tebliğ (Sayı: 2023/5)
26/1/2023 tarihli ve 32085 sayılı Resmî Gazete. Desteğin çerçevesi ve cari oran bu Tebliğde belirlenir; Uygulama Talimatı yalnızca uygulama ayrıntılarını düzenler. Tebliğ 2026/11 ile değiştirilmiştir; güncel metin için aşağıdaki değişiklik Tebliğiyle birlikte okunmalıdır.
2023/5 sayılı Tebliğde Değişiklik Yapılmasına Dair Tebliğ (Sayı: 2026/11)
1/8/2026 tarihli ve 33327 sayılı Resmî Gazete. Firma kontrolü tanımını ekleyen, döviz pozisyonu oranının tevsiki esasını getiren, Merkez Bankasına üst limit belirleme yetkisi veren ve yüzde 3 oranına ilişkin geçici süreyi 31/1/2027’ye uzatan Tebliğ. Resmî Gazete metni
Döviz Dönüşüm Desteğinde Yeni Dönem
Merve Demirbaş Özbekler, Sümeyra Korkmaz, Mehmet Serdar Şarbak, Barış Aydoğan; Merkezin Güncesi, 28 Eylül 2026. Düzenlemenin politika gerekçesi ve sayısal arka planı için. tcmbblog.org
İlgili diğer düzenlemeler
16 Ocak 2020 tarihli İhracat Genelgesi, 18 Mayıs 2026 tarihli Görünmeyen İşlemler Genelgesi, Türk Parası Kıymetini Koruma Hakkında 32 sayılı Karar, Sistemik Risk Veri Takip Sistemi Açıklama Formu.
Talimat 1 Ekim 2026’da yürürlüğe girmiştir. Cari oran, firma satış limiti uygulaması ve Merkez Bankasının operasyonel duyuruları zaman içinde değişebilir; işlem yapmadan önce yürürlükteki metni ve aracı bankanızın uygulamasını teyit edin.
Bağlantılar hakkında bir uyarı. Merkez Bankası bu Talimatın her sürümünü kendi sayfasında ayrı bir dosya olarak yayımlar ve dosya adları birbirine çok benzer; eski sürümlerin bağlantıları çalışmaya devam eder. Yukarıdaki bağlantı 1 Ekim 2026 tarihli metne gider. Tereddüt hâlinde Merkez Bankasının operasyonel işlemler mevzuatı sayfasından en güncel tarihli metni açın ve kapak sayfasındaki tarihi kontrol edin.